 | |
买药、开车带娃、手机网购、房贷——10月1日起,一批新规正式落地,这些和普通人日常贴得很近的事,开始有了更明确的规矩。
【新规】
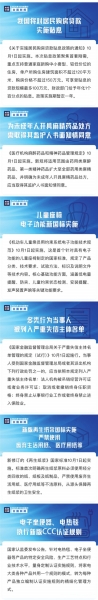
买药:未成年人用麻精药品须监护人书面同意
10月1日起,国家卫生健康委、国家中医药局、国家疾控局和中央军委后勤保障部联合印发的《医疗机构麻醉药品和精神药品管理规定》正式施行。这部规定共11章73条,把麻精药品的管理范围,从原来的麻醉药品、第一类精神药品,扩展到了全部药用类麻醉药品和第一、第二类精神药品。
最值得普通家庭关注的,是两条针对性很强的条款。第一,给未成年人开具麻精药品处方,必须取得监护人的书面知情同意;第二,互联网诊疗被全面禁止开具麻精药品处方,医师也不能给自己开具这类处方。换言之,以后线上问诊想顺手开安眠药、镇痛类精神药品的路径被堵上了,未成年人用药也多了一道保护。
开车带娃:智能儿童座椅有了“电子功能”国标
同一天,《机动车儿童乘员用约束系统电子功能技术规范》(GB/T 47246—2026)开始实施。这是国内首个专门针对带电子功能儿童座椅的国家标准。
现在的儿童座椅越来越“聪明”——通风加热、语音提醒、App监测甚至遗留报警都不稀奇,但这类电子功能此前长期缺乏专门标准。新国标对低电量提醒、防夹、儿童约束状态检测、安装提醒、儿童遗留警示等功能作出硬性要求,还细化了电池防错装、电气安全等底线指标。
简单说,以后买带电功能的智能座椅,可以看它有没有标注符合GB/T 47246—2026:Ⅰ类能连手机、车机的产品,儿童遗留提醒必须在设备离人35米前触发,通信丢包率也要控制在极低水平。但也得提醒一句:电子报警只是辅助,每次上车前手动确认卡扣松紧和固定状态,依旧是不可替代的习惯。
网购:广东明确禁止大数据“杀熟”
网购方面,10月1日起《广东省消费者权益保护条例》正式施行。其中最受关注的是第十二条:电商经营者不得在消费者不知情的情况下,利用数据、算法和平台规则,对同一商品或服务在同等交易条件下设置不同的价格或收费标准——也就是明确把大数据“杀熟”列为禁止行为。
同一部条例还盯上了几类高频痛点:自动续费(每次扣费前须显著告知并提供简便取消途径)、预付式消费“跑路”(停业或迁址须提前30日告知,并探索预付款第三方存管)、外卖封口(封口损坏消费者有权拒收),以及老年人线下七日无理由退货等。该条例适用于广东省全省。
需要留意的是,大数据“杀熟”的明确禁令目前是广东的地方立法。其他地区的消费者如果遇到类似情况,可关注本地消保法规或向平台投诉。但针对算法歧视的规范,正在成为各地立法的大方向。
房贷:符合条件的居民房贷可享贴息
9月29日,财政部、中国人民银行、金融监管总局联合对外发布通知,明确自10月1日起,在全国范围内实施居民购房贷款贴息政策,政策实施期暂定1年。其间,符合条件的居民房贷可享受1个百分点的贴息支持。这是中央财政首次对商业性个人住房贷款进行贴息。
据介绍,政策聚焦首套刚需,重点支持普通家庭新购中小套型、较低价位的住房,通过对房屋总价、房屋面积、贷款类别等作出界定,尽可能精准惠及目标群体。
为便于广大居民家庭就近贷、就近享,开展商业性个人住房贷款业务的银行,都可经办居民购房贷款贴息业务。购房人按照正常信贷流程在银行办理贷款,授权银行代为办理贴息,银行可自动识别符合条件的借款人,自动计算并扣减对应的贴息金额。
【相关】
金融产品网络营销禁用诱导性话术
贷款产品“低利率”“秒到账”?理财产品“高收益”“低风险”?金融产品的这些网络营销话术正式被叫停。中国人民银行等8部门联合印发的《金融产品网络营销管理办法》9月30日起正式实施。
办法将网络营销内容的标准设定为“真实准确、通俗易懂”,诱导性用语、话术将不能再使用。同时,不论是明示或暗示,都不能宣传资产管理产品、投资顾问或者咨询服务保本、承诺收益、限定损失金额或比例。
围绕老百姓日常支付消费,办法规范展示规则——非银行支付机构不得将贷款、资产管理产品等金融产品列入支付工具选项,不得为贷款、资产管理产品等金融产品提供营销服务。
此前,有人将这条规定误读为“平台月付将退出支付选项”“零钱通、余额宝将无法再直接用于付款”等。事实上,这条规定是要求支付机构的收银台页面中支付工具必须与贷款等金融产品“区隔展示”,不得通过并列展示误导用户混淆、模糊“花自己的钱”和“借钱花”的界限。消费者仍可以正常使用零钱通、余额宝、月付等金融产品和支付工具。
“总体来看,办法并不是禁止开展金融产品网络营销,而是划定边界,给出一整套可落地的执行框架,推动金融机构、第三方互联网平台规范、透明开展网络营销,让金融产品和用户的真实需求相匹配,减少误导性宣传,切实做好消费者权益保护。”博通咨询金融行业资深分析师王蓬博说。 综合新华社、央视报道