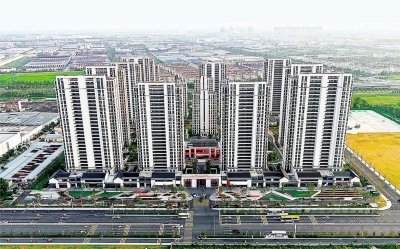
 | 位于宿迁市宿豫区的相豫·漫柏未来峯人才社区总建筑面积25万平方米,规划人才住房2869套。 新华社发 |
 | |
“现房销售”终于靴子落地。
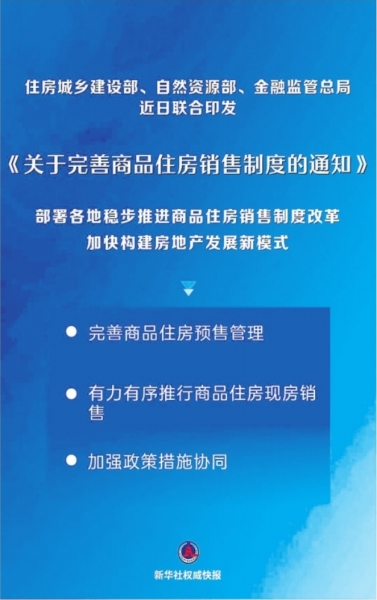
8月28日,住房城乡建设部、自然资源部、金融监管总局等三部门联合发布《关于完善商品住房销售制度的通知》(以下简称《通知》),要求完善商品住房预售管理、推行商品住房现房销售,同时要求各地加强政策措施协同。
同日,中国人民银行、金融监管总局联合印发《关于改革完善房地产信贷管理 推动加快构建房地产发展新模式的意见》(以下简称《意见》)等多项房地产相关融资管理办法,明确了商品住房开发贷款、个人住房贷款、商业地产贷款、城市更新项目贷款、房地产信托等方面管理要求。
【相关】
100万元房贷月供减少600多元
个人住房贷款期限由30年延长至40年,是本轮政策中市场关注度最高的变化。
上海易居房地产研究院副院长严跃进以100万元贷款本金、年利率3%、等额本息还款方式测算:30年期月供为4216.04元,延长至40年后月供降至3581.02元,每月还款额直接减少635.02元,降幅约15%。
这意味着购房家庭每年可节省约7620元的现金流支出。
“对于收入增长呈阶段性特征的群体而言,这是实实在在的减负。”严跃进分析,期限拉长后总利息会相应增加,但“以时间换空间”的逻辑,让购房者在短期还款能力和长期债务安排之间有了更从容的选择空间,这正是政策灵活性的体现。
“所见即所得”“交房即交证”
确保购房人“能拿房、再还贷”
《通知》要求,各地要规范商品住房预售条件,加强预售资金监管,保障预售资金安全,有效防范商品住房交付风险,维护购房人合法权益。商品住房项目实行预售的,单体建筑应完成主体结构封顶。
《通知》施行之日前已取得建设工程规划许可证的商品住房项目,实行预售的,预售条件、预售资金监管等按原有政策规定执行。各地要有力有序推行商品住房现房销售,实现“所见即所得”,减少商品住房交付纠纷。同时,各地要同步完善商品住房项目土地供应、金融支持等相关政策,优化项目开发建设、销售和不动产登记管理,推行“交房即交证”。
为维护购房人合法权益,《意见》还延后了个人住房贷款发放时点:所购新建住房实行现房销售的,房贷应在销售备案后发放;实行预售的,应严格在项目竣工备案后发放。与此前的按揭放款节奏相比,购房人贷款资金的进入节点大幅后移,从制度上确保“能拿房、再还贷”。
与之配套的是受托支付要求:个人住房贷款应通过受托支付方式发放——现房销售的,受托支付至项目公司在主办银行开立的资金账户;预售的,受托支付至项目预售资金监管账户。这意味着按揭资金不再直接沉淀于开发商自由支配的账户,而是全程处于银行与监管账户的封闭管理之下,预售烂尾风险对购房人的冲击被进一步隔离。
适度拉长现售项目贷款期限
房贷年限上调至40年
为满足商品住房开发项目合理融资需求,《商品住房开发贷款管理办法(试行)》指导银行业金融机构按照市场化、法治化原则,以项目为中心,采取主办银行模式。
“为与销售制度中预售、现售项目的建设销售周期相匹配,办法设置了差异化的贷款期限要求,适度拉长现售项目贷款期限。”金融监管总局有关司局负责人介绍,调整后预售项目贷款期限原则上不超过3年,最长不超过5年;现售项目原则上不超过5年,最长不超过7年。
为更好支持个人住房需求,《个人住房贷款管理办法(试行)》将预售商品房个人住房贷款发放时点从主体结构封顶调整到竣工备案,并要求加强贷款全流程风险管理,有利于从根本上保障购房人合法权益。
此办法适当优化了收入偿债比例上限要求,将收入偿债比例中的所有债务支出与收入比例上限从55%提升到60%,并将贷款期限上限由30年延长至40年,有助于合理提升购房人贷款能力,提供更多贷款方案供购房人选择。
值得关注的是,为更好满足改善性住房需求,降低房屋交易成本,办法为二手房交易做出“带押过户”等便利性安排。也就是说,借款人购买存在未结清贷款相应房产的,贷款人可为带押过户提供贷款服务,实现登记、贷款、放款、还款、尾款结算有效衔接。
指导金融机构设立
“城市更新项目贷款”
围绕支持城市更新,金融监管总局会同住房城乡建设部制定的《城市更新项目贷款管理办法(试行)》明确了金融机构开展城市更新项目贷款业务的基本原则,细化了准入条件、贷款用途、还款来源、资金管理等要求。
业内人士分析,办法指导金融机构设立专门的“城市更新项目贷款”品种,合理确定贷款额度、期限、利率和担保措施,有助于增强金融服务城市更新的精准性、适配性和有效性。
当前,信托公司开展房地产信托业务,主要包括资产服务信托和资产管理信托。
为促进信托公司房地产领域信托业务有序健康发展,《信托公司开展房地产领域信托业务管理办法(试行)》要求信托公司发挥特色优势、强化专业能力建设,提升信托服务的适配性、合规性和可持续性,对不同所有制房地产企业项目一视同仁,促进形成适应房地产发展新模式的多元化金融服务渠道。
立足房地产市场形势和未来发展方向,专家表示,相关办法的发布实施,将指导银行业金融机构按市场化、法治化原则做好房地产金融服务,实现对房地产开发、建设、销售、运营等全周期金融支持,有效保障购房人合法权益,满足房地产合理融资需求,促进房地产高质量发展。
综合新华社、央视报道