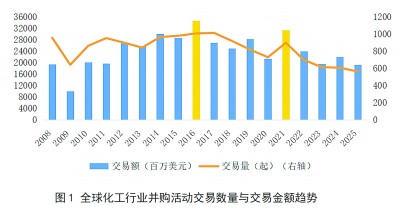
全球化工并购市场未来将在多重因素作用下进入深度调整与局部复苏并行的新阶段。短期来看,高利率环境与地缘政治不确定性仍将压制并购活跃度;但中长期看,低碳转型、人工智能(AI)技术革命与供应链重构正驱动并购逻辑发生根本性转变。未来3~5年,全球化工并购市场将呈现三大趋势。
复苏高度依赖结构性战略交易
短期来看,利率仍处于相对高位,融资成本制约了以债务融资为主的杠杆收购规模,加之大宗化学品领域产能过剩压制估值,基础并购活动难有明显起色。但非核心资产剥离加速与私募资本待投资金充裕,将支撑交易量小幅回升。
长期来看,AI技术革命与低碳转型正从供需两端驱动化工并购的结构性调整:AI算力的指数级增长对配套化学品的性能提出了全新要求,而低碳转型则系统性改变了资产的估值逻辑与资本配置方向。未来,化工并购活跃度将主要由结构性战略交易驱动,而非单纯由利率下行或宏观周期回暖拉动。
化工供应链加速区域化布局
地缘政治冲突正推动全球化工供应链从“效率优先”转向“安全韧性优先”。霍尔木兹海峡航运紧张、美国对我国高端技术与关键设备出口管制、欧盟碳边境调节机制生效等因素叠加,推动全球化工供应链加速区域化布局。
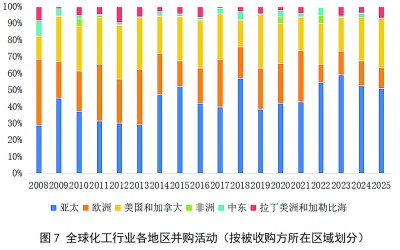
未来3~5年,全球化工并购活动将多方面调整。跨境并购活跃度持续下降,企业倾向于在“友好国家”或同一区域内进行交易。区域供应链体系的构建催生新的整合需求,企业通过收购在目标市场建立本地化产能,对冲跨境贸易的不确定性。资产估值的地域分化加剧,其中欧洲资产因地缘政治冲突引发能源成本飙升而面临估值折价,东南亚、印度受益于产业链“去风险化”转移,估值获得相对优势。此外,受美伊冲突持续升级影响,中东地区短期并购整合进程可能放缓,本土资产估值面临阶段性压制,长期走势则取决于局势演变,若冲突缓和,其低成本原料与主权资本优势仍可支撑估值回稳。
资本加速向四大核心赛道集中
半导体电子材料是全球化工并购中技术壁垒、资本热度最高的板块。全球半导体材料市场已进入快速增长轨道,2025年~2030年,市场规模将增加254.8亿美元,年复合增长率达到5.5%。随着芯片制程向更先进节点演进,特种化学品消耗量持续攀升,供应商同时面临扩产压力与并购整合需求。围绕半导体核心材料的技术平台型并购,正成为资本争夺的焦点。
新能源核心材料的并购重心正从锂电成熟产业链向固态电解质和氢能储运等下一代技术体系迁移。全球固态电解质市场规模预计从2024年的34.35亿美元增至2035年的635.2亿美元,年复合增长率高达30.37%。在氢能储运领域,第四代储氢瓶已成为氢能交通的关键组件,掌握核心材料与工艺的企业正从产业链边缘跃升为核心并购目标。固态电解质和氢能储运的并购正处于初期扩张阶段,并购是头部企业抢占下一代技术制高点的主要手段。
全球碳纤维产业处于结构性分化与深度整合的窗口期,整合逻辑已从规模扩张转向高资质壁垒与技术差异化。航空航天、军工、飞行汽车等高端应用场景对材料性能、批次稳定性及适航认证要求严苛,形成天然高壁垒,使高性能小丝束碳纤维供不应求;工业级大丝束碳纤维因扩产陷入过剩,全球产能利用率不足70%。具备原丝技术或核心认证的企业享有估值溢价,低端通用产能可加速出清。行业整合逻辑正从横向规模扩张转向纵向标准锁定与客户生态构建。
生物基材料的并购正从政策预期驱动转向技术成熟度与规模化能力驱动。全球生物塑料与生物聚合物市场增长迅猛,预计2030年有望达到450.4亿美元,年复合增长率为20.07%。其中,聚乳酸(PLA)产能将翻倍,聚羟基脂肪酸酯(PHA)产能将增长2倍以上,生物基聚丙烯(Bio-PP)产能将激增20多倍。并购筛选标准已从“有技术概念”转向“有量产能力和成本竞争力”,跨国巨头正通过收购欧洲PLA工厂、布局生物基丁二酸等方式抢占优质产能。
全球化工行业各地区并购活动(交易标的所涉区域)
数据来源:标普全球